金融庁は金融機関などに対し、サイバーセキュリティ対策の点検と非対面取引での本人確認強化を要請した。
本人確認書類の画像送信による方式は2027年4月に廃止予定で、ICチップを読み取る方式への早期移行を求めている。
画像流出を受け、ICチップ方式への早期移行を要請
金融庁は2026年10月9日、金融機関などに対し、本人確認とサイバーセキュリティ対策に関する注意喚起を行った。
背景には、インターネット上の顧客向けサービスや業務システムへの不正アクセスが相次ぎ、運転免許証などの画像を含む顧客情報が漏洩する事案が発生していることがある。
非対面での本人確認では、犯罪収益移転防止法などに基づき、書類の厚みや利用者本人の顔画像などを確認する場合がある。
しかし、なりすまし手口の巧妙化に伴い、提出された書類画像と顔画像に不自然な点がないか、改めて確認を徹底するよう求めた。
また、金融庁は2027年4月1日施行の犯罪収益移転防止法施行規則の改正にも言及した。
同日から本人確認書類の画像送信による方式が廃止され、ICチップ情報の読み取りを活用する方式への移行が進められる予定だ。
金融機関などには施行日を待たず、可能な限り速やかに対応するよう促している。
さらに、内閣官房国家サイバー統括室の注意喚起や、今後判明する攻撃の原因・手口を踏まえ、外部委託先を含むリスク管理や事故発生時の対応態勢を点検するよう要請した。
不備があれば、リスクに応じた措置を速やかに講じる必要があるとしている。
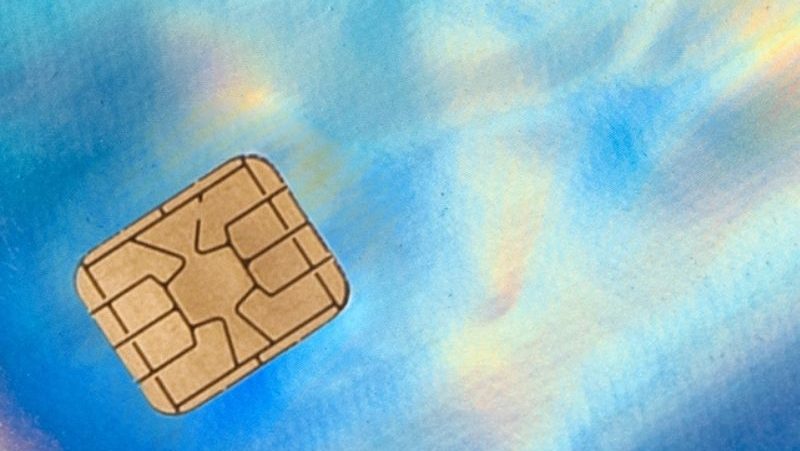
※ICチップ:運転免許証やマイナンバーカードなどに搭載される電子部品。本人確認に必要な情報を電子的に記録でき、対応機器で読み取る仕組みである。書類の画像だけを確認する方式と比べ、偽造やなりすましへの対策として有効とされる。
ICチップ移行でなりすまし抑止へ 導入負担は課題か
今回の要請は、金融サービスの本人確認を画像の見た目に依存する仕組みから、ICチップ内の情報を活用する仕組みへ移す動きを加速させるものと言える。
本人確認書類の画像が漏洩しても、それだけで正規のICチップ情報を提示できるわけではないため、盗用画像による不正な口座開設などを抑制する効果が期待される。
一方、金融機関には本人確認システムの改修や運用手順の変更が必要となり、負荷が生じる可能性もある。
また、外部の本人確認サービスを利用する場合には、委託先との連携や障害発生時の対応も重要になり得るため、単に読み取り機能を追加するだけで十分とは言えないだろう。
利用者側でも、ICチップの読み取りに対応した端末や手続きの案内が必要になると考えられる。
操作に不慣れな人への支援が不十分であれば、本人確認の安全性が高まる一方、申込時の負担が増すおそれもある。
今後の焦点は、2027年4月の制度変更に先立ち、各金融機関がどこまで移行を進められるかにありそうだ。
関連記事:
ドコモ、ICチップによる本人確認を順次導入 不正契約防止へ
キヤノンMJ、三菱UFJ銀行の店頭本人確認を高度化 ICチップ連携で厳格性と効率性を両立

三井住友カード、マイナ連携で本人確認刷新 申込手続きをオンラインで完結可能に